faykaplanlaw_8r60ea
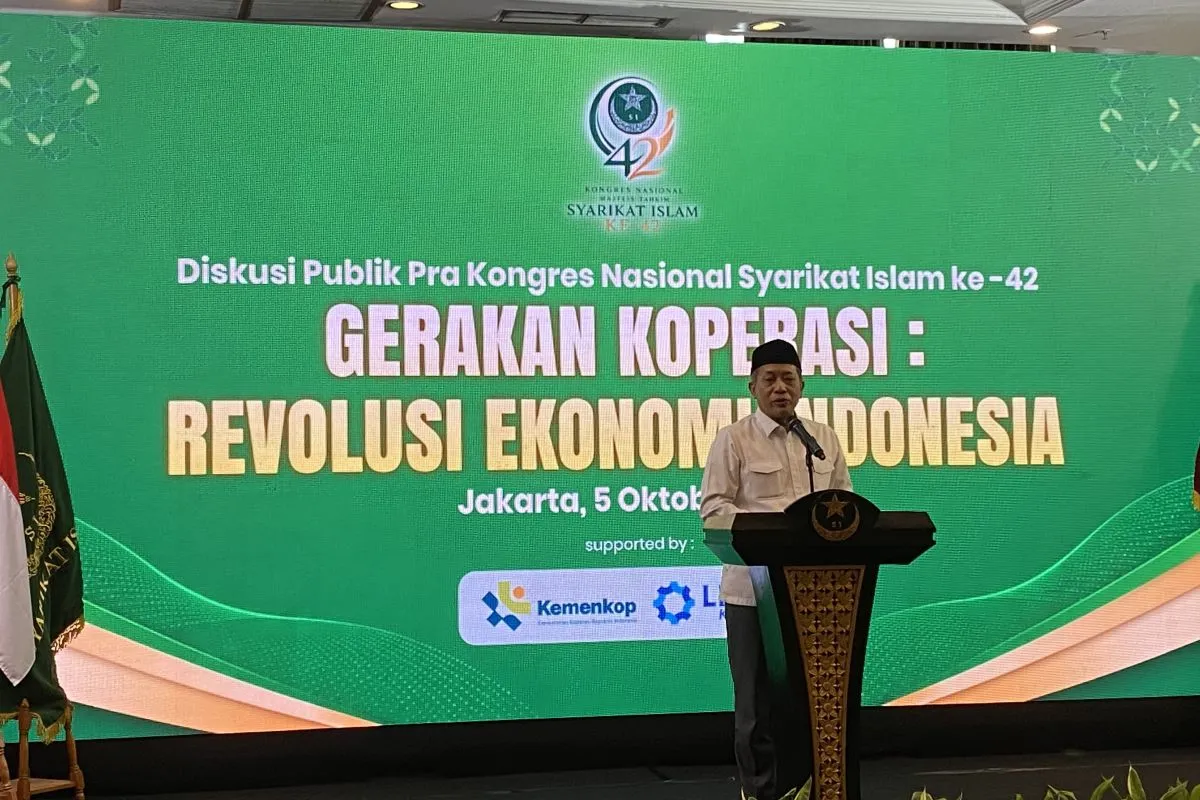
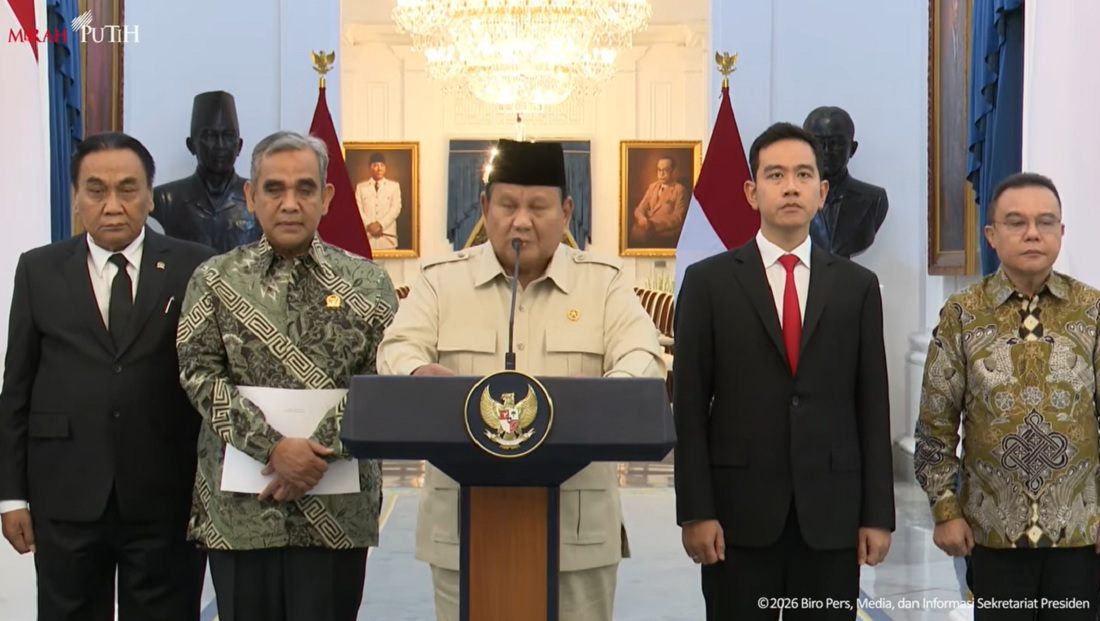
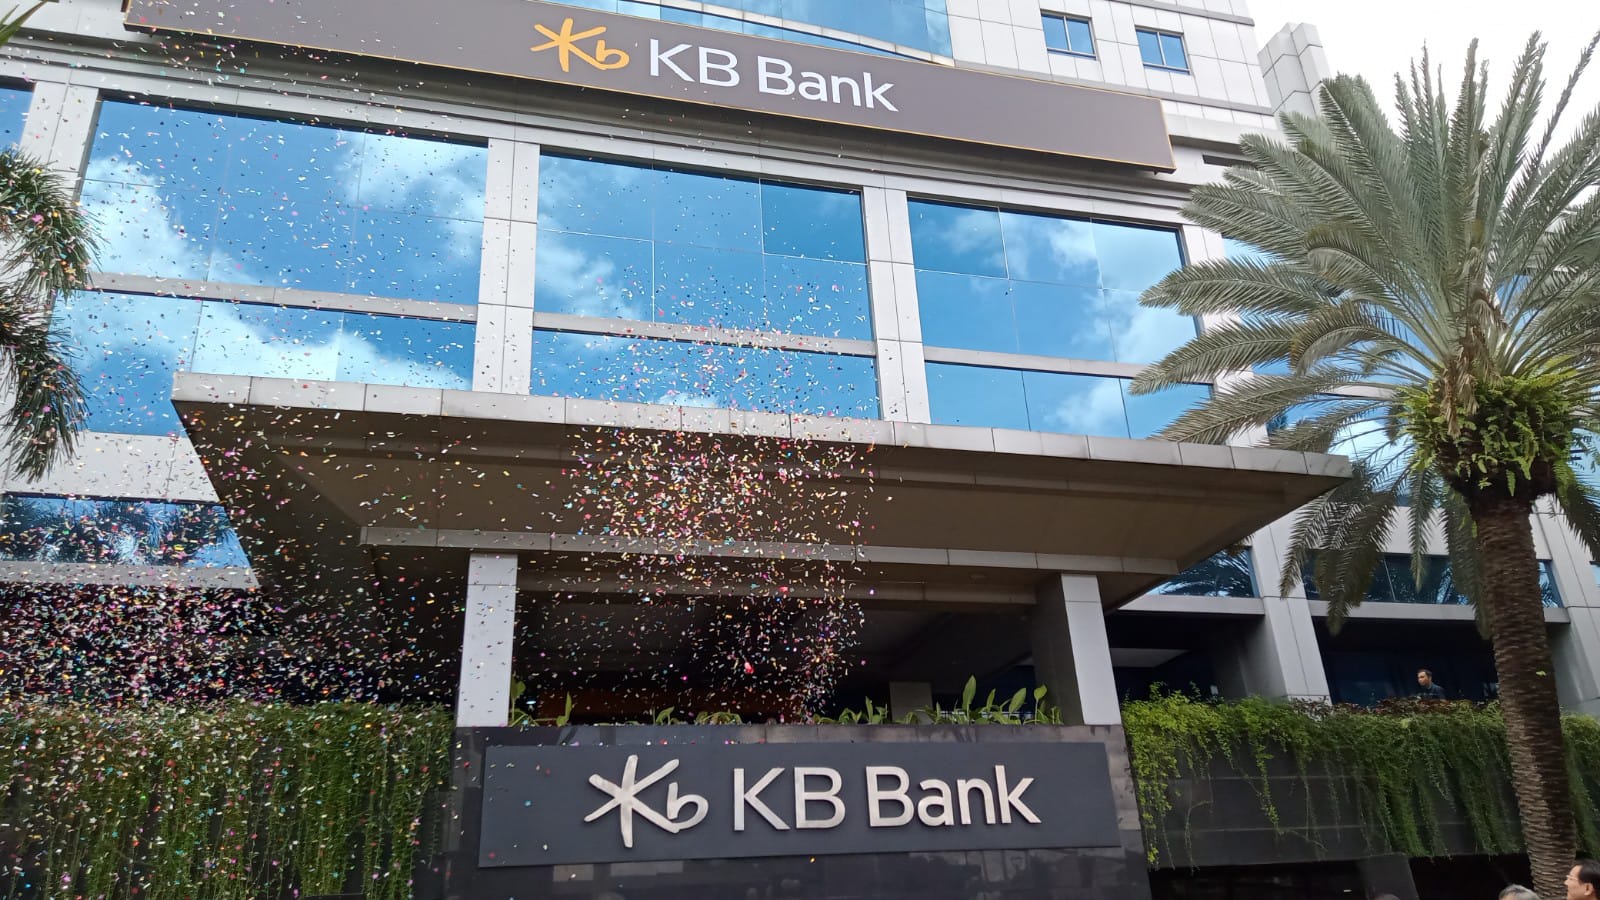
Jakarta, 5 Oktober 2026 – Menteri Koperasi menyampaikan bahwa KB Bank akan diambil alih kembali oleh induk koperasi sebagai bagian dari langkah memperkuat kepemilikan dan peran lembaga keuangan dalam ekosistem perkoperasian nasional. Rencana tersebut diarahkan agar koperasi kembali mempunyai instrumen pembiayaan yang dapat mendukung kebutuhan anggota serta pengembangan usaha secara lebih luas. Proses pengambilalihan tentunya harus mengikuti mekanisme korporasi dan ketentuan sektor jasa keuangan yang berlaku. Pemerintah memandang keberadaan lembaga perbankan yang memiliki hubungan kuat dengan koperasi dapat membuka akses pembiayaan yang lebih besar bagi pelaku usaha berbasis anggota. Langkah tersebut sekaligus menjadi bagian dari upaya memperkuat posisi koperasi dalam struktur perekonomian nasional.
Rencana pengambilalihan KB Bank menjadi perhatian karena bank tersebut memiliki perjalanan panjang yang berkaitan dengan gerakan koperasi di Indonesia. Sebelum mengalami berbagai perubahan kepemilikan dan transformasi korporasi, bank tersebut dikenal memiliki keterkaitan historis dengan ekosistem koperasi. Pemerintah kini mendorong agar hubungan tersebut dapat diperkuat kembali melalui mekanisme yang sesuai dengan regulasi. Namun, pengambilalihan sebuah bank membutuhkan proses yang tidak sederhana karena melibatkan penilaian terhadap kepemilikan saham, kondisi keuangan, tata kelola, hingga kemampuan calon pemegang saham. Seluruh tahapan tersebut harus dilaksanakan secara hati-hati untuk menjaga stabilitas dan keberlanjutan kegiatan perbankan.
Menteri Koperasi menilai lembaga perbankan dapat menjadi salah satu unsur penting untuk menjawab persoalan pembiayaan yang selama ini dihadapi banyak koperasi. Tidak sedikit koperasi dan anggotanya memiliki kegiatan usaha produktif tetapi masih menghadapi keterbatasan akses terhadap modal. Keberadaan bank yang terhubung dengan ekosistem koperasi diharapkan dapat memperluas pilihan pembiayaan tanpa mengabaikan prinsip kehati-hatian perbankan. Bank tetap harus melakukan penilaian kelayakan terhadap setiap pembiayaan karena dana yang dikelola juga berkaitan dengan kepentingan nasabah. Dengan demikian, orientasi terhadap koperasi harus berjalan beriringan dengan tata kelola dan manajemen risiko yang sehat.
Rencana tersebut juga berkaitan dengan upaya pemerintah memperbesar kontribusi koperasi terhadap perekonomian. Koperasi tidak hanya diarahkan bergerak pada kegiatan perdagangan sederhana, tetapi juga didorong memasuki sektor produksi, distribusi, pertanian, industri, logistik, hingga layanan keuangan. Perluasan skala usaha membutuhkan dukungan pembiayaan yang memadai agar koperasi mampu melakukan investasi dan meningkatkan kapasitas bisnis. Apabila akses terhadap lembaga keuangan semakin kuat, koperasi memiliki peluang lebih besar untuk meningkatkan produktivitas anggotanya. Meski demikian, kemampuan manajemen dan kualitas tata kelola koperasi tetap harus diperkuat agar pembiayaan dapat digunakan secara produktif.
Pengambilalihan KB Bank oleh induk koperasi nantinya juga membutuhkan struktur kepemilikan yang jelas dan kemampuan permodalan yang memadai. Industri perbankan memiliki standar pengawasan ketat karena mengelola dana masyarakat dan memiliki keterkaitan langsung dengan stabilitas sistem keuangan. Setiap perubahan pengendalian harus memastikan operasional bank tetap berjalan normal dan kepentingan nasabah terlindungi. Karena itu, rencana tersebut tidak cukup hanya didasarkan pada keterkaitan historis dengan koperasi, tetapi harus disertai perencanaan bisnis dan kemampuan pengelolaan yang kuat. Kejelasan mengenai tahapan transaksi menjadi bagian penting sebelum pengambilalihan dapat direalisasikan.
Apabila proses tersebut terlaksana, tantangan berikutnya adalah memastikan KB Bank benar-benar dapat memberikan manfaat kepada ekosistem koperasi tanpa kehilangan daya saing sebagai institusi perbankan. Transformasi digital, efisiensi layanan, kualitas kredit, keamanan transaksi, serta pengelolaan risiko tetap menjadi faktor yang menentukan keberlanjutan bisnis. Bank juga harus mampu menjangkau koperasi di berbagai daerah dengan karakteristik usaha yang berbeda-beda. Pemanfaatan teknologi dapat membantu memperluas layanan sekaligus menekan biaya operasional dalam melayani anggota koperasi. Sinergi antara jaringan koperasi dan infrastruktur perbankan berpotensi menjadi kekuatan apabila dikelola dengan tata kelola profesional.
Rencana induk koperasi mengambil alih kembali KB Bank pada akhirnya akan bergantung pada kesiapan para pihak serta pemenuhan seluruh ketentuan yang berlaku. Pemerintah berharap langkah tersebut dapat memperkuat ekosistem pembiayaan koperasi sekaligus memberikan dukungan lebih besar bagi kegiatan ekonomi anggotanya. Proses pengambilalihan tetap membutuhkan kehati-hatian karena menyangkut lembaga keuangan yang memiliki tanggung jawab terhadap nasabah dan sistem perbankan. Setelah transaksi terealisasi, perhatian akan tertuju pada strategi bisnis serta kemampuan bank menghubungkan kebutuhan koperasi dengan layanan keuangan yang sehat dan berkelanjutan. Keberhasilan langkah tersebut akan ditentukan bukan hanya oleh perubahan kepemilikan, tetapi juga oleh kemampuan membangun tata kelola profesional serta memberikan manfaat nyata bagi perkembangan koperasi di Indonesia.